تاریخ:



 لنز عجیبی که صحنههای واقعی را به صورت ماکت نمایش میدهد
 درس صد و هفت
زرینپال در آزمون اعتماد؛ چرا پاسخگویی هنگام اختلال اهمیت دارد؟
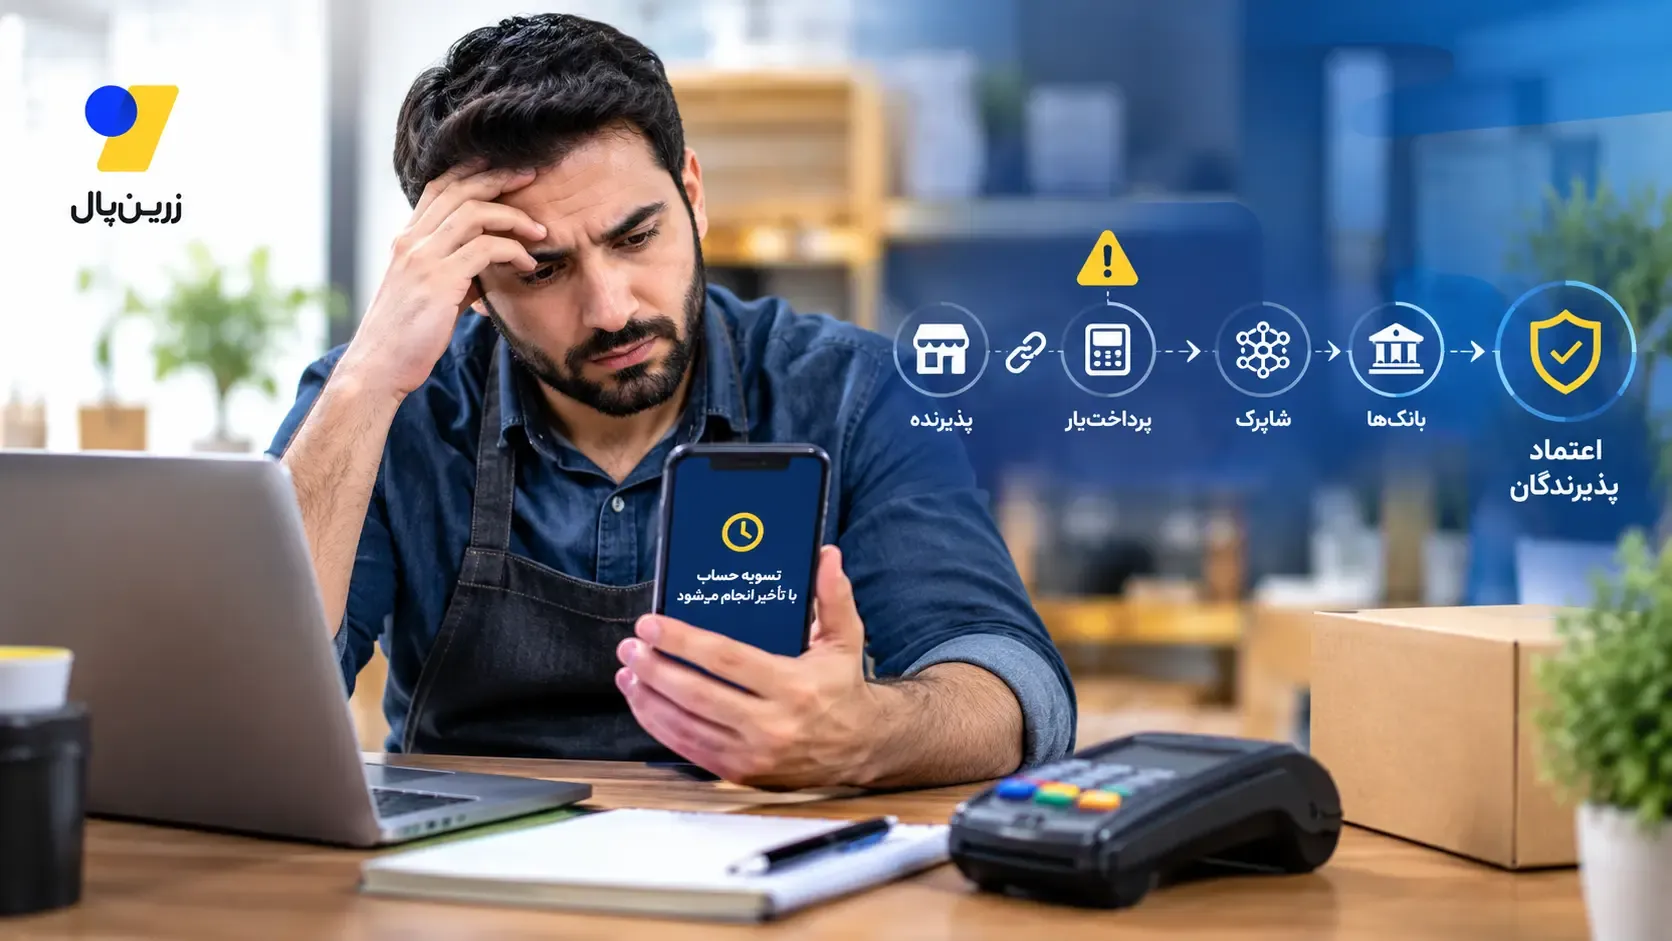
اختلال در زیرساختهای پرداخت، حتی زمانی که خارج از کنترل مستقیم کسبوکارها رخ میدهد، میتواند اعتماد مشتریان را به چالش بکشد. مصطفی امیری، مدیرعامل زرینپال، در رویداد گرافدی بر اهمیت پاسخگویی تأکید کرد؛ موضوعی که سنجش عملکرد این شرکت را به نتایج عملی پیگیریها گره میزند.
عصر ایران - تصور کنید فروشندهای اینترنتی چشمبهراه تسویه مبالغ سفارشهای خود نشسته است، اما موعد مقرر میگذرد و پولی به حسابش واریز نمیشود. هرچند ریشه اصلی این اختلال اهمیت دارد، دغدغه فوری فروشنده چیز دیگری است و میخواهد بداند پولش چه زمانی به دستش میرسد و چه کسی در این میان پاسخگوست. او در چنین لحظهای مستقیماً سراغ شرکتی میرود که خدمات پرداخت را از آن دریافت کرده است. همین شکاف میان محل وقوع خطا و نقطهای که مشتری از آن انتظار پاسخ دارد، محور اصلی پرونده این هفته زرینپال را شکل میدهد.
مصطفی امیری، مدیرعامل زرینپال، روز ۲۷ مهر ۱۴۰۵ و در جریان پنل «تابآوری برند در ایران» در ششمین رویداد گرافدی، به دشواریهای جلب رضایت مشتریان در زمان بروز اختلالهای خارج از کنترل کسبوکارها پرداخت. او ضمن انتقاد از پاسخگو نبودن برخی نهادهای زیرساختی از جمله بانکها، تأکید کرد که تشریح منشأ بحران بدون جلب رضایت نهایی مشتری، در نگاه مخاطب چیزی جز توجیه نخواهد بود. البته این اظهارات نه برای اعلام یک اختلال جدید در آن روز، بلکه در تحلیل چالشی تکرارشونده در زیستبوم پرداخت مطرح شد.
برندی وابسته به زیرساخت دیگران
زرینپال در حلقه اتصال پذیرندگان به شبکه پرداخت، نقش یک واسطه خدماتی را ایفا میکند. با این حال، مشتری در قرارداد ذهنی خود با یک برند، درگیر پیچیدگی روابط میان پرداختیار، شرکتهای ارائهدهنده خدمات پرداخت، شاپرک و بانکها نمیشود و صرفاً بر مبنای تجربه کاربری خود درباره اعتبار و اتکاپذیری سرویس قضاوت میکند. بنابراین بروز اختلال در هر بخش از این زنجیره، در نهایت به اعتبار نامی آسیب میزند که مشتری به طور مستقیم با آن در ارتباط است.
این موضوع برای زرینپال یک بحث صرفاً تئوریک نیست و در عمل نیز آزموده شده است. کانال رسمی این شرکت در هفتم شهریورماه امسال از تأخیر در برخی تسویهها به علت اختلال در پردازشهای شاپرک خبر داد و خاطرنشان کرد که این تعویق شامل حال کاربران سرویس تسویه سریع نمیشود. این شرکت در هفدهم شهریور نیز بار دیگر اطلاعیهای درباره تعویق تسویهها منتشر کرد و یک روز بعد، زمان پیشبینیشده برای واریز مبالغ معوق را به اطلاع پذیرندگان رساند.
هرچند این اطلاعیهها مربوط به پیش از هفته مورد بررسی ما هستند، اما نشان میدهند که شرکت تلاش کرده است تا منشأ مشکل، دامنه اثرگذاری و روند پیگیریها را شفافسازی کند. با این وجود، از متن این پیامها نمیتوان دریافت که چه تعداد پذیرنده متضرر شدهاند، سطح رضایت آنها از پاسخهای دریافتی چقدر بوده و آیا تمامی پیامدهای این اختلال جبران شده است یا خیر. فاصله معنادار میان انجام اطلاعرسانی و حفظ اعتماد، دقیقاً همان نقطهای است که تحلیل عملکرد برند نباید در آن متوقف شود.
بازیابی خدمت، آزمونی فراتر از عذرخواهی
در ادبیات مدیریت خدمات، مجموعه اقداماتی که یک سازمان پس از بروز نقص برای رفع مشکل و ترمیم رابطه با مشتری انجام میدهد، «بازیابی خدمت» نامیده میشود. این مفهوم برای کسبوکارهای مالی حساسیت دوچندانی دارد، چراکه پیامد یک اختلال فنی به نارضایتی از یک تجربه دیجیتال محدود نمیماند و مستقیماً جریان نقدینگی و حیات مالی فروشنده را درگیر میکند.
پژوهشهای تخصصی در حوزه بازیابی خدمت نشان میدهند که مشتریان پس از مواجهه با مشکل، واکنش سازمان را در سه سطح محک میزنند. نخست اینکه آیا برخورد با آنها محترمانه و شفاف بوده است، دوم اینکه آیا مسیر رسیدگی از سرعت، انصاف و قابلیت پیگیری برخوردار بوده و سوم اینکه آیا نتیجه نهایی توانسته خسارت یا چالش پیشآمده را به شکل متناسبی جبران کند. این سه بعد در منابع تخصصی به ترتیب با نامهای عدالت تعاملی، عدالت رویهای و عدالت توزیعی شناخته میشوند.
ترجمه این مفاهیم برای کسبوکاری مانند زرینپال کاملاً روشن است. عدالت تعاملی ایجاب میکند که پذیرنده در تماس با بخش پشتیبانی، پاسخی دقیق و محترمانه دریافت کند. عدالت رویهای به این معناست که کاربر بداند درخواستش کجا ثبت شده و گام بعدی چیست، و عدالت توزیعی نیز نیازمند وجود سازوکاری شفاف برای رسیدگی به خسارتهای قابل احراز و مشمول جبران است. روشن است که انتشار یک پیام عمومی در شبکههای اجتماعی، بهتنهایی برای تحقق این سه سطح از عدالت کفایت نمیکند.
گذار مدیرعامل از تشریح علت به مدیریت انتظارات
موضعگیری مصطفی امیری در برابر معضلی که بخش بزرگی از آن خارج از کنترل مستقیم اوست، در صورت اصلاح رویههای سازمانی میتواند نشانه مسئولیتپذیری در برند شخصی مدیرعامل باشد. با این حال، صرف طرح این دغدغه در یک سخنرانی برای اثبات تابآوری زرینپال یا جلب اعتماد مشتریان کافی نیست و داوری درباره عملکرد برند به روشن شدن چند پرسش کلیدی بستگی دارد. اگر اختلالهای بیرونی پرتکرار و قابل پیشبینی هستند، شرکت واسطه تا چه اندازه برای مهار آثار آنها آماده شده است؟ آیا وضعیت اختلال بهصورت لحظهای به پذیرندگان اعلام میشود، در چارچوب امکانات فنی و مقرراتی راهکار جایگزینی ارائه میگردد و وعدههای زمانی تسویهحساب از ضریب اطمینان مناسبی برخوردار است یا مشتری بارها با زمانبندیهای تازه روبهرو میشود؟
البته تأکید بر این مسئولیت ارتباطی به معنای انداختن تمام تقصیرها به گردن شرکت پرداختیار نیست. در زنجیره پیوستهای که تجربه نهایی مشتری را میسازد، بانکها و زیرساختهای بالادستی نیز باید در قبال خطاهای خود پاسخگو باشند و مطالبه پیگیری از زرینپال، جایگزین مطالبه شفافیت از بازیگران بالادستی نمیشود.
معیار واقعی برند
برای سنجش عملکرد زرینپال در بحرانهای آینده، انتشار دورهای دادههای آماری مستقل بیش از هر کمپین اعتباری راهگشا خواهد بود. شاخصهایی مانند فاصله زمانی بروز اختلال تا نخستین اطلاعیه، سرعت پاسخگویی، مدتزمان رفع موارد معوق، تعداد شکایتهای تکراری و میزان رضایت پذیرندگان پس از بسته شدن پروندهها، ادعای پاسخگویی را آزمونپذیر میکنند و در غیاب آنها نمیتوان درباره موفقیت شرکت حکم داد.
مدیرعامل زرینپال این هفته بحثی فراتر از مرزهای یک شرکت را علنی کرد، چراکه مشتری حتی با پذیرش دلایل فنی بحران، باز هم انتظار دارد یک نفر مسئولیت پیگیری پیامدهای آن را بر عهده بگیرد. اعتبار یک برند مالی در روزهای عادی با سرعت و سهولت خدماتش ساخته میشود، اما در روزهای اختلال، کیفیت پاسخگویی و توان بازگشت به وضعیت قابل اعتماد است که عیار آن را میسنجد. اکنون نقطه تعیینکننده برای زرینپال نه تکرار توضیحات درباره مقصر بحران، بلکه نشان دادن نتیجه ملموس پیگیریها به پذیرندگانی است که سرمایه و کسبوکارشان به این زنجیره گره خورده است.


لینک کوتاه: کپی لینک
بحران مشترک پهلویگرایان و پهلویستیزان در نیروهای اپوزیسیون آمریکا؛ مادر برندها | چگونه یک کشور همه اجزای قدرت خود را به برند تبدیل کرده است سردار نقدی: ۱۵ هزار نخبه هوش مصنوعی از اسرائیل مهاجرت کرده اند / ۸۰۰ هزار نفر دیگر هم تصمیم قطعی برای رفتن دارند از بحران زرینپال تا بیستسالگی ایرانسل در مرور پنج خبر مهم برندهای ایرانی سهمیه اول و دوم کارت سوخت واریز شد اسامی محصولات آرایش صورت غیرمجاز اعلام شد زرینپال در آزمون اعتماد؛ چرا پاسخگویی هنگام اختلال اهمیت دارد؟ رد یک باور قدیمی درباره انرژی خورشیدی بد مثل "بت"/ حیف از حمید نعمت الله دیدنی های امروز؛ از اعتراضات اروپا تا جنگ اوکراین سخنگوی سپاه: جنگ امروز، جنگ بر سر موجودیت کشور است جمعآوری کودکان کار و گلفروشان اطراف بهشت زهرا همتی: ذخایر ارزی ایران تا پایان دوره ریاستجمهوری ترامپ کافی است روش صحیح آتش زدن دلار ! آغاز ثبتنام پذیرفته شدگان ارشد دانشگاه تهران از فردا شنبه
نظرسنجی
پیش بینی شما: قبل از انتخابات آمریکا، به ایران حمله می شود؟