تاریخ:


 ماجرای پرونده مهریه با ۶۳۶۰ سکه؛ یکی از سنگینترین مهریههای ثبتشده
 درس نود و نه
بانکداری دیجیتال چگونه اعتماد مشتری را در صفحه تلفن همراه میسازد؟
انتقال بخش مهمی از امور مالی روزمره به تلفن همراه، مفهوم اعتماد در بانکداری را تغییر داده است. کاربران امروز علاوه بر سرعت و سادگی خدمات، به شفافیت، امنیت، پایداری و اعتبار یک سرویس مالی نیز توجه دارند؛ موضوعی که تجربه بانکداری دیجیتال را به چالش تازهای تبدیل کرده است.
وقتی بخش مهمی از امور مالی روزمره به تلفن همراه منتقل شده، دیگر نمیتوان بانکداری دیجیتال را فقط با تعداد خدمات یا سادگی یک اپلیکیشن سنجید. کاربر برای انتخاب یک سرویس مالی، علاوه بر تجربهای روان و سریع، به این اطمینان نیاز دارد که میتواند مدیریت پول و دارایی خود را به آن بسپارد. در واقع، در بانکداری دیجیتال، اعتماد به یکی از مهمترین بخشهای تجربه مشتری تبدیل شده است.
بلوبانک سامان از جمله نمونههایی است که در سالهای فعالیت خود تلاش کرده این اعتماد را در کنار یک تجربه متفاوت از بانکداری ایجاد کند. بلو با ارائه خدمات بانکی در بستری کاملاً دیجیتال، بخشی از انتظارات کاربران امروز را وارد تجربه بانکی کرده است؛ از دسترسی ساده و سریع به خدمات گرفته تا انجام بسیاری از فرآیندها بدون نیاز به مراجعه حضوری. در عین حال، قرار گرفتن بلو در بستر بانک سامان، پشتوانه بانکی این تجربه دیجیتال را شکل میدهد.
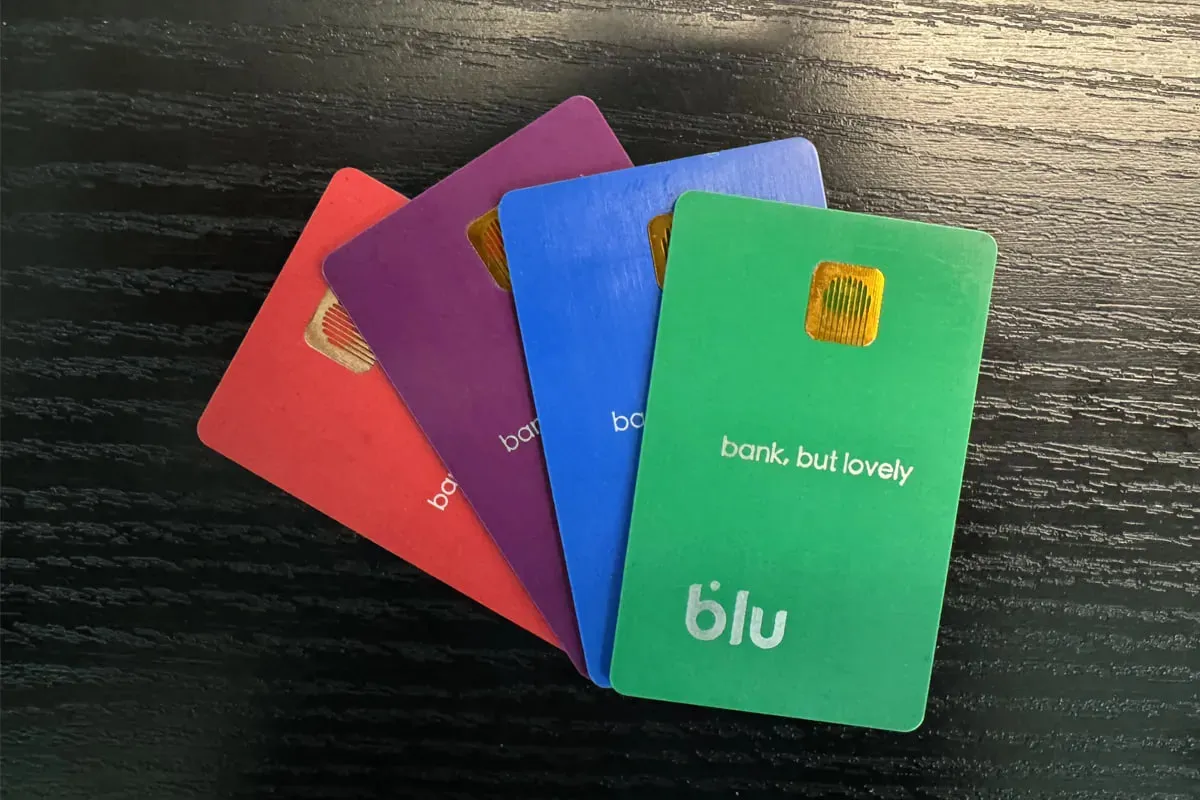
این ترکیب، یکی از نکات مهم در شکلگیری اعتماد به خدمات مالی دیجیتال است. کاربر از یک سو میخواهد بانکداری برایش ساده و متناسب با سبک زندگی دیجیتال باشد و از سوی دیگر، انتظار دارد سرویسی که با پول و دارایی او سروکار دارد، از اعتبار و زیرساخت قابل اتکایی برخوردار باشد. تجربه بلو را میتوان تلاشی برای پاسخ دادن همزمان به این دو انتظار دانست.
اعتماد در صفحه تلفن همراه ساخته میشود
در مدل سنتی بانکداری، بخشی از اعتماد از حضور فیزیکی بانک شکل میگرفت. شعبه، کارکنان و امکان مراجعه حضوری، برای مشتری نشانههایی از اعتبار و دسترسی بودند. اما در بانکداری دیجیتال، کاربر ممکن است تمام ارتباط خود با بانک را از طریق یک صفحه نمایش تجربه کند. بنابراین، اعتماد دیگر فقط به آنچه بیرون از محصول وجود دارد وابسته نیست و باید در خود تجربه دیجیتال نیز ساخته شود.
از نحوه نمایش اطلاعات و شفافیت فرآیندها گرفته تا سرعت انجام خدمات و کیفیت پاسخگویی، هر تعامل میتواند بر برداشت کاربر از یک سرویس مالی اثر بگذارد. به همین دلیل، سادگی در بانکداری دیجیتال صرفاً به معنای کم کردن تعداد مراحل نیست؛ بلکه یعنی کاربر بتواند مسیر انجام یک کار مالی را بهوضوح درک کند و در طول این مسیر، احساس اطمینان داشته باشد.
بلو نیز در شکل دادن به چنین تجربهای، بانکداری را به الگوی استفاده روزمره کاربران از خدمات دیجیتال نزدیک کرده است. کاربر میتواند بسیاری از امور بانکی خود را بدون مراجعه حضوری انجام دهد و خدمات مورد نیازش را در محیطی که برای استفاده دیجیتال طراحی شده، در اختیار داشته باشد.
البته دیجیتال شدن خدمات مالی به معنای کاهش اهمیت زیرساخت نیست. برعکس، هرچه بخش بیشتری از رابطه میان مشتری و بانک به فضای دیجیتال منتقل شود، اهمیت زیرساخت، امنیت، پایداری و اعتبار نیز بیشتر میشود. تجربهای که برای کاربر ساده به نظر میرسد، باید بر مجموعهای از فرآیندها و زیرساختهای جدی استوار باشد.
در مسیر تغییر تجربه بانکداری
رشد بلو در سالهای اخیر را میتوان در چارچوب تغییری بزرگتر در رفتار مشتریان بانکی دید. بخشی از کاربران امروز دیگر بانکداری را الزاماً با شعبه و مراجعه حضوری تعریف نمیکنند. آنها انتظار دارند امور مالی نیز مانند بسیاری از خدمات دیگر زندگی، از طریق ابزارهای دیجیتال، ساده، سریع و در دسترس باشد.
بلو در شکلگیری و گسترش این نگاه، بخشی از یک مسیر تازه در بانکداری کشور بوده است؛ مسیری که در آن فناوری فقط ابزار ارائه خدمات نیست، بلکه میتواند تجربه مشتری از بانک را نیز تغییر دهد. امروز حضور بازیگران دیگر در این حوزه نشان میدهد این تغییر محدود به یک برند نمانده و بانکداری دیجیتال به بازاری رقابتیتر تبدیل شده است.
رقابت در این بازار زمانی میتواند به بلوغ صنعت کمک کند که بر سر کیفیت تجربه، نوآوری، شفافیت و پاسخگویی شکل بگیرد. در چنین شرایطی، حضور بازیگران مختلف نهتنها انتخاب بیشتری در اختیار کاربران قرار میدهد، بلکه میتواند استانداردهای خدمات مالی دیجیتال را نیز بالاتر ببرد.
در نهایت، اعتماد چیزی نیست که یک سرویس بانکی با یک قابلیت یا یک پیام تبلیغاتی به دست بیاورد. این اعتماد در مجموعهای از تجربههای روزمره شکل میگیرد؛ زمانی که کاربر میبیند یک خدمت ساده است، در دسترس قرار دارد، فرآیندهایش شفاف است و در عین حال، پشت آن زیرساخت و اعتبار لازم برای یک خدمت مالی وجود دارد.
مسیر بلوبانک سامان نیز از همین منظر قابل بررسی است؛ تجربهای که تلاش کرده میان سادگی در استفاده و جدیت در ارائه یک خدمت بانکی قابل اتکا تعادل برقرار کند. شاید در نهایت، مهمترین دستاورد بانکداری دیجیتال نیز همین باشد: اینکه فناوری بتواند فاصله میان آنچه کاربر از یک تجربه ساده میخواهد و آنچه از یک بانک قابل اعتماد انتظار دارد، کمتر کند.


لینک کوتاه: کپی لینک
دو تصادف در محور تبریز ـ زنجان؛ ۲ نفر جان باختند و ۸ نفر مصدوم شدند محسن رضایی: هر خطای محاسباتی دشمن در برابر ایران، شکست سنگینی برایش رقم زده است صدور سند برای شهرهای زیر ۲۵ هزار نفر در ماههای آینده تعیین تکلیف میشود یک شناور حامل گاز مایع و یک نفتکش در تنگه هرمز هدف قرار گرفتند درگذشت رییس پیشین مجلس نمایندگان آمریکا موسویان: بحران ایران و آمریکا با توافق هستهای بهتنهایی حل نمیشود ریزش معدن کرومیت بیدوئیه در کرمان جان پدر و فرزند یک خانواده را گرفت بانکداری دیجیتال چگونه اعتماد مشتری را در صفحه تلفن همراه میسازد؟ سامانه «حسام» بانک مرکزی رونمایی شد؛ بستن غیرحضوری حسابهای مازاد بانک ملی برای تأمین مالی مشاغل خانگی مددجویان کمیته امداد اعلام آمادگی کرد استرداد مالیات اضافه حقوق ابلاغ شد باخت ۷-۰ رئال مادرید مقابل بارسلونا و ابهام درباره آینده تیم زنان سقوط بالگرد نظامی حامل ۳۲ نفر در نیجریه اتمام حجت مقام ارشد یمنی با عربستان پیکر سام قنبری، کارآفرین مسجدسلیمانی، پس از سه روز در رودخانه کشف شد