تاریخ:


 آقای بازیگر در آستانه ۸۰ سالگی: روزی ۴۰ چای میخورم
 درس نود و سه
سلسله یادداشت های توسعه و انرژی - ۸
دیوار نامرئی کربن
استفاده از پتانسیل خورشیدی استثنایی فلات ایران از طریق قراردادهای بلندمدت با تولیدکنندگان برق تجدیدپذیر، نهتنها شدت کربنی را بهطور محسوس کاهش میدهد، بلکه در برابر نوسانات قیمت حاملهای انرژی نیز سپری دفاعی ایجاد میکند.
عصرایران ؛ دکتر حمید خدری (دکترای مدیریت صنعتی)
پیش درآمد:
نویسنده در این سلسله یادداشتها که هر کدام مستقل از دیگری است، میکوشد با نگاهی تازه به پیوند توسعه و انرژی در ایران و جهان، زمینهای برای آگاهیبخشی عمومی فراهم آورد. یادداشت پیشرو، هشتمین شماره از این مجموعه است.
از ژانویه ۲۰۲۶، اتحادیه اروپا واردکنندگان فولاد را ملزم کرده تا به ازای هر تن دی اکسید کربن نهفته در محصول، گواهی کربن با قیمت ۷۵.۳۶ یورو خریداری کنند. این سازوکار که در بروکسل با نام اختصاری CBAM، یعنی “سازوکار تعدیل کربن مرزی” شناخته میشود در ایران تقریباً ناشناخته مانده است .این نخستین بار است که یک بلوک اقتصادی بزرگ، هزینه کربن را در مرزهای خود پیاده میکند و کربنِ نهفته در کالاهای وارداتی را به متغیری قیمتگذاریشده تبدیل میسازد.
امروز سیمان، فولاد، آلومینیوم و برق دیگر نه فقط با معیارهای سنتیِ قیمت و کیفیت، بلکه با شاخص سختگیرانهی شدت کربنی سنجیده میشوند. که برای تولیدکنندگان، به یک دیوار بلند در مسیرِ دسترسی به بازارهای جهانی بدل شده است. این دیوار نه با آجر و سیمان ، بلکه با دادههای انتشار و گواهیهای CO₂ ساخته شده است.
نگاهی آسیبشناسانه به صنعت فولاد ایران نشان میدهد که این بخش علیرغم بهرهگیری از فناوری احیای مستقیم که در قیاس با روش کوره بلند، مدرنتر بهشمار میرود در دام قفلشدگی فناورانه گرفتار آمده است.
ریشه این پارادوکس در دوگانگی مصرف انرژی در زنجیره تولید نهفته است. جایی که از یکسو وابستگی به ریفورمینگ گاز طبیعی در واحدهای احیا و از سوی دیگر شدت انتشار بالای برق شبکه سراسری در تغذیه کورههای قوس الکتریکی ردپای کربنی محصول نهایی را بهشدت سنگین میکند. همین ترکیب ساختاری، شدت انتشار هر تن فولاد ایرانی را تا مرز ۲.۳ تن دیاکسید کربن بالا میبرد، درحالیکه رقبای قراضهمحور در اروپا و ترکیه با تکیه بر بازیافت و برق پاک این شاخص را به زیر ۰.۶ تن رساندهاند.
در منطق CBAM، محصول صادراتی نه با عنوان ظاهری فناوری، بلکه با میزان سوخت و برقی که در تمام زنجیره ارزش آن مصرف شده سنجیده و تعرفه گذاری میشود. در بازارهایی که حاشیه سود خالص هر تن فولاد صادراتی بهندرت از ۴۰ دلار فراتر میرود و در دورههای رکود به زیر ۱۰ دلار میرسد، تحمیل چنین هزینه هایی سودآوری ساختاری تولید را از اساس متلاشی خواهد کرد.
ماجرا به صنعت فولاد خلاصه نمی شود و دهههاست که تقریبا تمامی صنایع انرژی بر ما ساختار فرایندی خود را بر مبنای انرژی ارزان، فراوان و بدون قیمتگذاری کربن بنا کردهاند. این مفروضات نه یک خطای محاسباتی، بلکه یک انتخاب عقلانی در بازار داخلی و مقتضی به زمان بوده است. وضعیتی که در آن تغییر مسیر نه صرفاً پرهزینه، بلکه از منظر ساختاری نیز بسیار دشوار و زمان بر است.
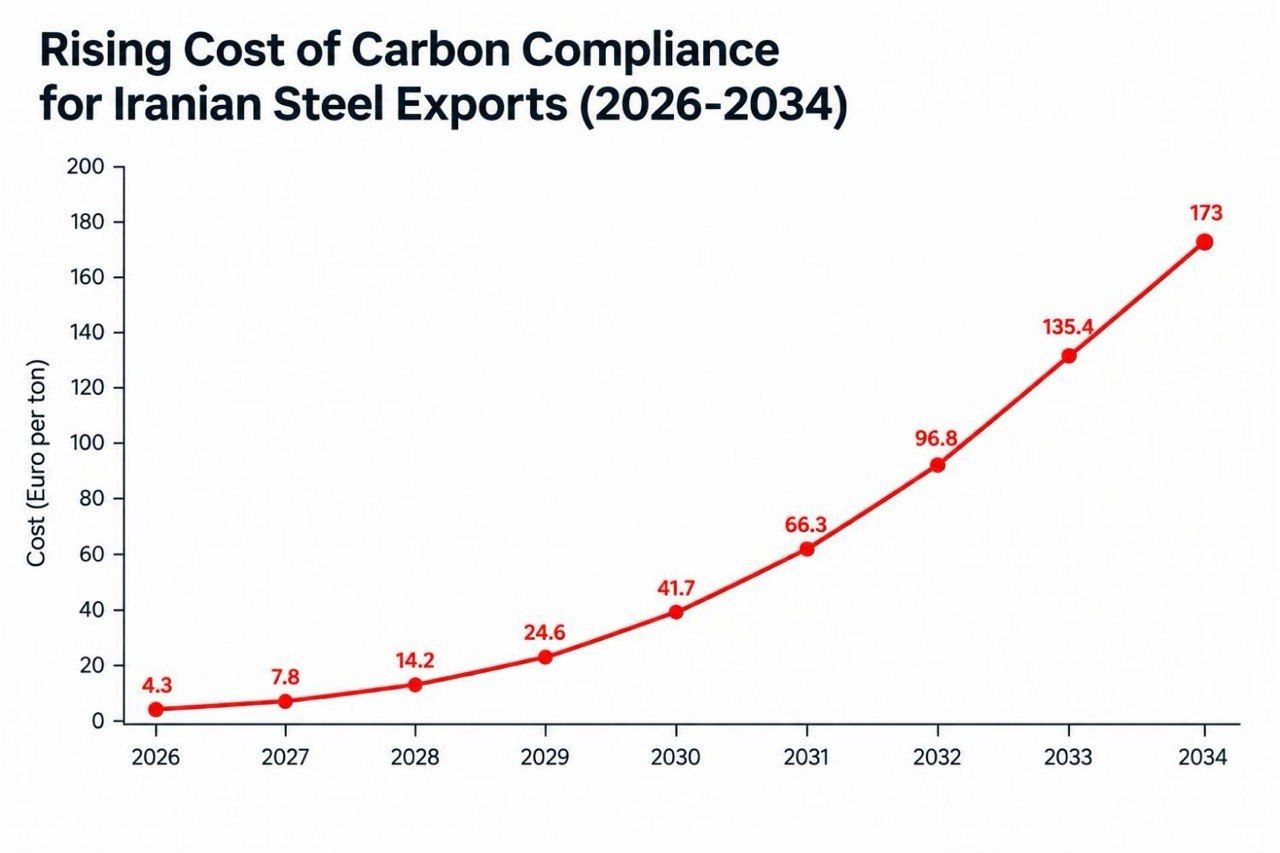
این دیوارِ نامرئیِ کربن، مانعی نیست که یک شبه ایجاد شود بلکه مسیری است که با یک جدولِ زمانبندیِ دقیق همراه شده است. منطقِ حاکم بر این سیاست، مبتنی بر یک شیبِ تدریجی اما قطعی است . از ژانویه ۲۰۲۶، صادرکنندگان وارد مرحله اجرایی CBAM شدند. از این موعد تنها ۲.۵ درصد از کل سهمیه کربنی باید با گواهی پوشش داده شود . همان رقمی که معادل ۴.۳ یورو به ازای هر تن فولاد ایرانی است.
در ادامه و در یک بازهی هشتساله تا سال ۲۰۳۰ این هزینه به ۴۸.۵ درصد و نهایتاً در سال ۲۰۳۴ با حذف کامل یارانههای کربنی تولید، به ۱۰۰ درصد خواهد رسید . برای درک ملموس این اعداد کافی است یک تن فولاد با شدت انتشار ۲.۳ تن CO₂ را در نظر بگیرید .این محصول در ابتدا حدود ۴.۳ یورو هزینه CBAM دارد و تا ۲۰۳۴ میتواند بیش از ۱۷۳ یورو بار هزینهای ایجاد کند. این رقم را در حجم تولید یک مجتمع صنعتی بزرگ ضرب کنید تا ابعاد واقعی چالش روشن شود.
در برابر این واقعیت تحمیلی، انکار و پناه بردن به روایتهای سیاسی درباره عدالت اقلیمی راه به جایی نخواهد برد.رفتار ما باید در مسیر رقابتپذیری واقعی بنا شود. ما نیازمند تغییرات بنیادی در سیاستگذاری صنعتی هستیم تا در طی آن، هر حلقه از زنجیره تولید، با مستندسازی دقیق شدت کربنی شناخته شود. کاهش فلرینگ و انتشار متان بر اساس استانداردهای بینالمللی اندازهگیری و افشای انتشار متان، دیگر یک انتخابِ داوطلبانه محسوب نمی شود و شرطِ اولیه برای باقی ماندن در زنجیره ارزش جهانی است. ما باید استراتژیِ صنعتیِ خود را از آرزوها جدا نماییم و بر اساس ترازنامه کربنی تنظیم کنیم.
در کوتاهمدت، فوریترین اهرم در دسترس، سازماندهی زنجیره تأمین قراضه داخلی است. بر اساس گزارش سازمان همکاری و توسعه اقتصادی ، قراضه فولاد به عنوان نهاده استراتژیک سبز طبقهبندی شده و تنگنای اصلی در اقتصادهای نوظهور نه فقدان منابع، بلکه ضعف زیرساختهای جمعآوری و فرآوری است.فعالسازی سرمایهگذاران بخش خصوصی در خطوط خردایش مکانیزه و ساماندهی جمعآوران غیررسمی در زنجیرههای تأمین رسمی، می تواند سریعترین بازده کربنی را رقم بزند.
در میانمدت، قراردادهای بلندمدت تأمین برق تجدیدپذیر محور اصلی کاهش شدت کربنی فولادسازی است. صنعت فولاد اگر بخواهد در بازار جهانی بماند باید گاز احیا را با برق پاک جایگزین کند. شرکت فولاد مبارکه ایران با راهاندازی ۱۲۰ مگاوات از برنامه ۶۰۰ مگاواتی نیروگاه خورشیدی اختصاصی، نوید مسیر خردمندانهای برای آینده این صنعت را نشان می دهد. استفاده از پتانسیل خورشیدی استثنایی فلات ایران از طریق قراردادهای بلندمدت با تولیدکنندگان برق تجدیدپذیر، نهتنها شدت کربنی را بهطور محسوس کاهش میدهد، بلکه در برابر نوسانات قیمت حاملهای انرژی نیز سپری دفاعی ایجاد میکند.
در افق بلندمدت، گذار از آهن اسفنجی گازمحور به آهن اسفنجی هیدروژنی شرط بقا در بازارهای صادراتی دهه آینده است . مطالعات و پژوهشهای علمی باید هماکنون در خدمت این مسیر قرار گیرند. زیرساخت پتروشیمی کشور برای تولید هیدروژن، در کنار واحدهای فعال تولید آهن اسفنجی در صنعت فولاد، ظرفیتی است که کشورهایی مثل سوئد ناگزیر از ساختنش از صفر بودهاند. بهرهبرداری هدفمند از این همافزایی، با توجه به آمایش سرزمینی و توزیع جغرافیایی منابع گاز و پتانسیل تجدیدپذیر، میتواند ایران را به بازیگر فعال در زنجیره ارزش فولاد سبز تبدیل کند.
ما برای حفظ جایگاه رقابتی خود، ناگزیریم این دیوار نامرئی را نه به عنوان یک تهدید خارجی، بلکه به عنوان آینهای بشناسیم که کارایی واقعی صنعت ما را بازتاب میدهد. آنچه مکانیسم CBAM انجام میدهد، تبدیل این معضلِ فردایِ انرژی به صورتحسابِ نقدِ امروز است. بی تفاوتی راهکار نیست ؛ یا باید صنعت را از پایبست نوسازی کرد و به سمت بهرهوری کربنی حرکت نمود، یا شاهد حذف تدریجی از بازارهای پرارزشِ جهان بود.


لینک کوتاه: کپی لینک
اطلاعیه دفتر دکتر محمود سریع القلم ترامپ: از دیدار با پزشکیان استقبال می کنم نظامیان یمنی: هرگونه تشدید تنش از سوی عربستان با پاسخی قاطع روبه رو خواهد شد وزیر جهاد کشاورزی عازم ازبکستان شد «هیچ کس نمی بیند، اما خودت که می دانی»؛ فلسفه ای که استیو جابز وارد اپل کرد سریع: عربستان ۷۶۰ بار یمن را بمباران کرد روسیه ۱۹۵۱ پهپاد و هشت موشک کروز دوربرد اوکراین را سرنگون کرد استیضاح شهردار ساری با رای وزارت کشور ابطال شد؛ احمدی شهردار ماند منچستریونایتد در خانه فولام متوقف شد؛ تساوی در دقیقه ۸۹ وقتی گذشته در بدن باقی میماند؛ نگاهی عمیق به کتاب بدن فراموش نمیکند ریزش معدن در سودان ۱۱ کشته و ۳۰ زخمی برجای گذاشت عراقچی راهی نیویورک شد معاون آموزش و پرورش: آموزش مجازی انتخاب ما نبود؛ به اجبار وارد آن شدیم جزئیات جدید قتل عام خانوادگی در پونک از زبان متهم اصلی؛ قبل از قتلها، فکر میکردم چند روز بیشتر زنده نمیمانم اکران پاییزی فیلمی از شهاب حسینی و محمدرضا فروتن و دو گزینه اسکار