تاریخ:



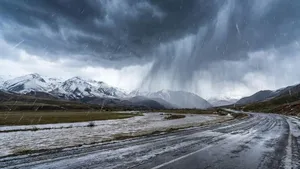
 ورود سامانه بارشی به شمال غرب و غرب ایران؛ از جمعه تا یکشنبه هوا گرمتر میشود
 درس صد و نوزده
بانک مرکزی: صدور و شارژ کارت های اعتباری قرض الحسنه ممنوع است

این در حالی است که این بانک پیش از این و به منظور پاسخگویی به نیازمندیهای سطوح ثانوی، مجوز صدور کارتهای اعتباری بر پایه عقد «مرابحه» را به شبکه بانکی کشور اعلام داشته است. این کارتها به منظور رفع حوایج روزمره از جمله خرید کالا و خدمات ارائه شدهاند.
صدور کارتهای اعتباری جدید مبتنی بر عقد «قرضالحسنه» و شارژ مجدد آنها، در شبکه بانکی کشور ممنوع است.
به گزارش ایسنا، بانک مرکزی طی بخشنامه ای به شبکه بانکی خواستار پایبندی بانک ها به دستورالعمل کارت های اعتباری بر پایه عقد قرض الحسنه شد.
متن کامل بخشنامه بدین شرح است:
بانک مرکزی در سال 1387 در راستای تسهیل در اعطای تسهیلات مربوط به خرید کالا و اموال، مبادرت به ابلاغ «دستورالعمل کارتهای اعتباری بر پایه عقد قرضالحسنه» کرد؛امّا با توجه به مؤلفههایی که شرح آن به اجمال خواهد آمد این مهم به نحو شایسته اجرایی نشد.
منابع سپردههای پسانداز قرضالحسنه در مؤسسات اعتباری، ارزان و محدود است. با توجه به ارزان بودن این منابع، تقاضای استفاده از تسهیلات قرضالحسنه همواره رو به تزاید بوده است. همچنین براساس آموزهها و احکام دینی و مقررات، استفاده منابع قرضالحسنه عمدتا به رفع نیازهای اساسی اشخاص (از جمله اشتغال، درمان، ازدواج و ...)، معطوف است.
از سوی دیگر، مصارف کارتهای خرید اعتباری بر پایه عقد قرضالحسنه - با توجه به ویژگی شارژ مجدد آن و در برگیری طیف گوناگون از سطوح نیازمندیها(از نیازهای ضروری گرفته تا نیازهای رفاهی و تجملی) - میتواند حجم زیادی از منابع قرضالحسنهای را به خود تخصیص دهد. این در حالی است که این بانک پیش از این و به منظور پاسخگویی به نیازمندیهای سطوح ثانوی، مجوز صدور کارتهای اعتباری بر پایه عقد «مرابحه» را به شبکه بانکی کشور اعلام داشته است. این کارتها به منظور رفع حوایج روزمره از جمله خرید کالا و خدمات ارائه شدهاند.
مؤسسات اعتباری در قالب کارتهای اعتباری بر پایه عقد مرابحه با رعایت سقفهای مزبور، اقدام به اعطای تسهیلات به واجدین شرایط خود مینمایند و از این طریق، تأمین گستره وسیعی از نیازمندیهای روزمره آحاد جامعه ممکن شده است. اهمیت نکات یادشده موجب شد این بانک بازنگری مقررات مربوط را که مبتنی بر اولویتبندی و تقسیمبندی نیازها در استفاده صحیح از منابع محدود قرضالحسنه است، ضروری تشخیص دهد.
در ادامه این بخشنامه آمده است که با عنایت به موارد فوق و نظر به اینکه منابع سپردههای پسانداز قرضالحسنه باید صرفا در امور ضروری از جمله اشتغال، ازدواج، درمان، پرداخت دیه زندانیان، تهیه جهیزیه و ... و با استفاده از قراردادهای تسهیلات قرضالحسنهای ( و نه با استفاده از کارتهای اعتباری بر پایه عقد قرضالحسنه) مصرف شود، مقرر شد، صدور کارتهای اعتباری جدید مبتنی بر عقد «قرضالحسنه» و شارژ مجدد این نوع از کارتهای اعتباری که قباً عرضه شده است؛ در شبکه بانکی کشور ممنوع شود.


لینک کوتاه: کپی لینک
افشای نامه دفتر آیت الله سیستانی به حزب الله لبنان قبل از شهادت دانشگاه علوم پزشکی تهران در رتبهبندی تحقیقات و فناوری سال ۱۴۰۴ رتبه نخست را کسب کرد محسن برهانی: بخشی از حاکمیت هنوز خشونت علیه زنان را به رسمیت نمیشناسد درباریان ناصرالدین شاه در حیاط قصر در مراسم «سلام» (عکس) چه افرادی بیشتر در معرض بیماریهای کلیوی هستند هکرها در حملهای تاریخی، کنترل ۶۴ هزار ماینر بیتکوین را به دست گرفتند سرمهای تزریقی در بخش سرپایی دیگر تحت پوشش بیمه نیستند درخواست ورود دادستانی به ادعای نامشروع بودن مذاکرات قیمت نفت به 92 دلار و75 سنت رسید از جنگ ایران تا آینده ترامپ؛ ۱۰ واقعه بزرگ که اکونومیست برای سال ۲۰۲۷ پیشبینی میکند آغاز ثبت نام پذیرفته شدگان کنکور ۱۴۰۵ از این تاریخ بدهیهای خارجی کشور کم شد انویدیا: تمایلی به بازگشت جنسن هوانگ بهعنوان مدیرعامل نداریم صادرات نفت روسیه به اوج ۴ ماه اخیر رسید ۴:۴۸؛ وقتی ذهن به آخرین پناهگاه خود پناه میبرد